連結会計システム iCAS | ナレッジ
連結の論点を、
テーマ別に。
連結会計・収益認識・税効果など、
決算と開示の実務で出てくる論点を、
テーマごとにまとめています。
- テーマ別の解説
- ホワイトペーパー
論点は、12 のテーマから
気になるテーマを選ぶと、その記事の一覧へ移ります
- 01 連結会計 連結の範囲の判定から資本連結・未実現損益の消去、連結キャッシュ・フロー計算書の作成まで、連結決算の実務を体系立てて解説します。 29 本
- 02 収益認識 収益認識に関する会計基準(企業会計基準第29号)の5ステップを軸に、変動対価・本人代理人・契約コスト・開示・業種別の実務までを網羅します。 40 本
- 03 企業結合・のれん・減損 取得企業の決定から取得原価の配分(PPA)、のれんの計上と償却、減損の兆候判定・測定、開示までM&A会計の流れを追います。 27 本
- 04 税効果・グループ通算 繰延税金資産の回収可能性の分類判定、スケジューリング、税率変更時の再計算、評価性引当額の注記、グループ通算制度の影響までを扱います。 18 本
- 05 退職給付 退職給付債務と勤務費用の基本から、数理計算上の差異の処理、簡便法・複数事業主制度、決算実務と監査対応までをまとめます。 18 本
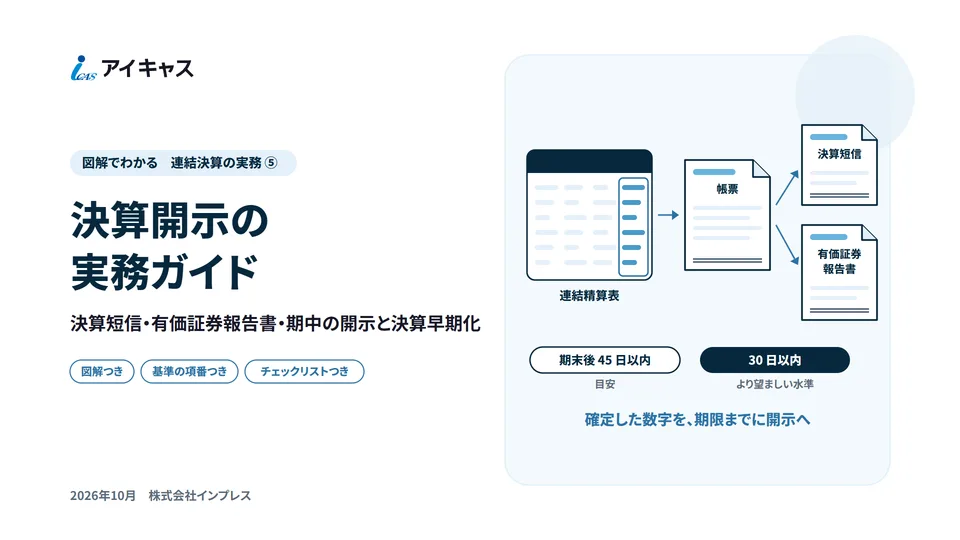
- 06 開示・決算実務 決算短信・有価証券報告書の作成実務、四半期決算の効率化、決算早期化の進め方、会計基準改正への対応を扱います。 6 本
- 07 金融商品・株式報酬 有価証券の分類と評価、デリバティブとヘッジ会計、ストック・オプションの会計処理を解説します。 3 本
- 08 リース 新リース会計基準における使用権資産とリース負債の考え方、貸借対照表への影響を解説します。 2 本
- 09 内部統制 内部統制報告制度(J-SOX)の経理実務と、経営判断の観点から見たリスク管理を扱います。 2 本
- 10 IFRS IFRS 導入の全体ロードマップと、移行にあたってのシステム対応の要件を解説します。 2 本
- 11 為替換算 外貨建取引の会計処理と、在外子会社の連結換算・為替換算調整勘定の管理を扱います。 2 本
- 12 持分法・関連会社 持分法の適用範囲の判定と会計処理、関連会社の管理実務を解説します。 1 本
連結会計
連結の範囲の判定から資本連結・未実現損益の消去、連結キャッシュ・フロー計算書の作成まで、連結決算の実務を体系立てて解説します。
-
 着地見込の出し方:実績と見込で通期を予測する手順と、グループで集計するときの注意点
-
 連結の予実管理を Excel で回す限界と、仕組みに移すときの判断のポイント
-
 管理連結とは?制度連結との違いと、月次で回すための実務
-
 連結特有の税効果会計:連結修正に伴う一時差異の処理
-
 子会社の時価発行増資・減資に伴う持分変動の会計処理
- 連結株主資本等変動計算書の作成実務
連結会計の記事をすべて見る(ほか 23 本)
-
 親会社説と経済的単一体説:連結の基礎概念と現行基準の立場
- 支配喪失と連結除外:子会社でなくなった場合の処理
- 孫会社・間接所有の連結:間接保有比率と資本連結手続
-
 連結上ののれんの計上・償却・表示:資本連結差額の取扱い
-
 在外子会社の財務諸表項目の換算:為替換算調整勘定の実務
-
 連結決算日と子会社の決算日のズレ:仮決算と3か月ルールの実務
- 連結財務諸表の注記事項:連結の範囲・重要な会計方針の開示実務
-
 連結包括利益計算書の作成:その他の包括利益と組替調整
-
 連結における会計方針の統一:親子会社間の処理を揃える実務
- 未実現損益の消去:ダウンストリームとアップストリーム
- 連結の範囲とは?支配力基準による子会社の判定と非連結子会社の基準
-
 連結会社間の債権債務・取引高の相殺消去:実務ガイド
-
 資本連結:投資と資本の相殺消去と評価差額
-
 非支配株主持分の会計処理:追加取得・一部売却の実務
-
 連結決算がグループ経営に与えるインパクト:CFOが押さえるべき戦略的視点
-
 連結キャッシュ・フロー計算書の作成実務
-
 連結決算システム導入ガイド:情シス担当者が押さえるべき要件
-
 連結決算の新基準対応:経営企画が理解すべき制度変更の影響
-
 連結パッケージの設計と運用:効率的なデータ収集の実務
-
 連結決算の期末チェックリスト:見落としやすい10のポイント
- 連結決算の監査対応:よくある指摘事項と事前対策
-
 日本基準 vs IFRS:連結決算における主要な差異比較
- 連結決算の基本フロー:子会社の範囲決定から連結修正仕訳まで
収益認識
収益認識に関する会計基準(企業会計基準第29号)の5ステップを軸に、変動対価・本人代理人・契約コスト・開示・業種別の実務までを網羅します。
-
 変動対価の見積りの制限:収益の戻入リスクをどう抑えるか
-
 重要な金融要素:割賦・前受け取引で収益から金利相当分を区分する
-
 残存履行義務の開示:未充足の取引価格と認識見込時期
-
 追加の財・サービスのオプション:ポイント・特典制度の収益繰延
-
 顧客に支払われる対価:リベート・販促協賛金は売上控除か費用か
-
 有償支給取引:支給品の買戻義務と在庫・収益の認識
収益認識の記事をすべて見る(ほか 34 本)
-
 サブスク・SaaSの収益認識:月額課金と初期費用の期間配分
- 収益認識基準の適用範囲外取引:金融商品・リース・保険の切り分け
- 小売業の収益認識:ポイント・商品券・消化仕入の実務
-
 買戻契約:先渡・コール・プットオプション付き取引の判定
-
 返金負債と返品資産:返品権付き販売のB/S表示と仕訳
-
 不動産業の収益認識:分譲・工事進行・引渡時点の判断
-
 現金以外の対価:株式・現物で受け取る対価の測定
- 収益の分解情報の開示:どの区分で分けて注記するか
-
 顧客から提供される材料・設備:有償か無償かで変わる取引価格
-
 顧客による検収:検収条項が収益認識時点に与える影響
-
 原価回収基準:進捗度を見積れない期間の収益認識
- 支配の移転を示す5つの指標:一時点認識の判断材料
-
 契約履行コストの資産化:原価のうち資産計上できる範囲
- 契約残高の注記:債権・契約資産・契約負債の期首期末残高開示
-
 契約獲得コストの資産化:販売手数料はいつ繰り延べるか
-
 委託販売:受託者への引渡しでは収益を認識しない理由
-
 経営者のための収益開示戦略:注記が投資家評価に与える影響
-
 請求済未出荷契約:出荷せず収益計上できる4要件
-
 保証の会計処理:アシュアランス型とサービス型保証の線引き
-
 代替的な取扱い:出荷基準など日本基準特有の特例まとめ
-
 収益認識のタイミング:一時点 vs 一定の期間にわたる充足
-
 本人か代理人か:総額表示・純額表示の判定
-
 取引価格の配分:独立販売価格の見積り
-
 履行義務の識別:別個の財・サービスをどう判定するか
-
 ライセンスの供与:知的財産の使用許諾と収益認識
-
 契約の識別と契約変更の会計処理
-
 契約資産・契約負債・顧客との契約から生じた債権
-
 収益認識基準のシステム対応:情シスが押さえるべき要件
-
 収益認識基準が事業計画に与える影響:経営企画担当者のための実務ガイド
-
 工事契約・受注制作ソフトウェアの収益認識:進捗度の測定
-
 収益認識基準の適用が経営数値に与えるインパクト
-
 収益認識基準の監査対応:指摘されやすい5つの論点
-
 収益認識基準の5ステップをわかりやすく解説
-
 収益認識基準の変動対価と返品権:実務判断のポイント
企業結合・のれん・減損
取得企業の決定から取得原価の配分(PPA)、のれんの計上と償却、減損の兆候判定・測定、開示までM&A会計の流れを追います。
-
 企業結合と事業譲受の比較:適用範囲と処理の違い
- 株式交換・株式移転の会計処理:完全親子会社の創設
- 逆取得の会計処理:消滅会社・分割会社が取得企業となる場合
- 取得とパーチェス法の概念整理:持分プーリング法廃止の背景
- 共同支配企業の形成:移転資産・負債の帳簿価額引継ぎ実務
-
 IFRS3との差異:のれん非償却・段階取得・全部のれん方式
企業結合・のれん・減損の記事をすべて見る(ほか 21 本)
-
 識別可能無形資産の認識:顧客関係・技術・商標の評価
- 企業結合における繰延税金:時価評価差額と税効果
-
 取得原価が確定しない場合の処理:見積りと事後調整
-
 条件付取得対価の会計処理:アーンアウト条項の実務
-
 結合後企業の比較情報:企業結合年度の損益・期間表示
-
 事業分離の会計処理:分離元企業と分離先企業の視点
-
 取得関連費用の会計処理:アドバイザー報酬は費用処理
- 取得日の決定と暫定的会計処理:1年以内の確定手続
-
 取得企業の決定:議決権比率・対価・相対的規模による判定
-
 段階取得と支配獲得後の持分変動:追加取得・一部売却
-
 取得原価の配分(PPA):識別可能資産・負債の時価評価
-
 のれんの会計処理:計上・償却・減損
-
 共通支配下の取引・共同支配企業の形成
- 負ののれんの会計処理と実務上の論点
-
 減損会計の基本フロー:兆候判定から測定まで
-
 減損会計の監査対応:指摘されやすいポイント
-
 企業結合会計が経営計画に与える影響:M&A検討時に経営企画が知るべきポイント
-
 企業結合の開示実務:注記事項の作成ガイド
-
 のれんの管理と減損リスク:CFOが知るべき実務
-
 M&A後の連結決算:PMIにおける経理実務ガイド
- 企業結合の会計処理:取得と共同支配企業の形成の違い
税効果・グループ通算
繰延税金資産の回収可能性の分類判定、スケジューリング、税率変更時の再計算、評価性引当額の注記、グループ通算制度の影響までを扱います。
- 法定実効税率の計算:適用税率の決定と注記での率差分析
- 永久差異と一時差異の違い:税効果の対象にならない項目の見分け方
- その他の包括利益に対する税効果:直接純資産計上項目の取扱い
- 繰越欠損金の税効果:繰延税金資産の計上と繰越期限別の注記
- IFRS(IAS第12号)との差異:表示・分類・注記の比較
- 将来減算一時差異と将来加算一時差異の整理:分類と税効果の向き
税効果・グループ通算の記事をすべて見る(ほか 12 本)
- 連結財務諸表固有の一時差異:未実現損益消去・子会社投資の税効果
- 回収可能性の企業分類(分類1〜5)の各論:判定の境界と見直し
- 繰延税金資産の取り崩し:回収可能性悪化時の判断と影響額
- 評価性引当額の注記:繰延税金資産の回収可能性の開示
- 一時差異等のスケジューリング:実務の進め方
- 税率変更・税制改正時の繰延税金の再計算
- 税効果会計のシステム対応:管理台帳の設計と自動化
- 税効果会計の監査対応チェックリスト:指摘を防ぐ実務ポイント
- グループ通算制度と税効果会計:制度概要と実務影響
- 税効果会計の基本をわかりやすく解説:繰延税金資産・負債の仕組み
- 繰延税金資産の回収可能性:分類判定と実務上の論点
- 税効果会計の注記事項:改正基準で追加された開示項目チェックリスト
退職給付
退職給付債務と勤務費用の基本から、数理計算上の差異の処理、簡便法・複数事業主制度、決算実務と監査対応までをまとめます。
- 退職給付の財務諸表表示:B/S計上区分とP/Lの費用区分
- 年金資産の評価と期待運用収益:時価評価と長期期待運用収益率
- 連結における即時認識とその他の包括利益・組替調整
- 退職一時金制度と企業年金制度:制度類型ごとの会計の違い
- 退職給付会計の日本基準とIFRS(IAS19)の差異
- 退職給付債務の割引率:設定の考え方と感応度分析
退職給付の記事をすべて見る(ほか 12 本)
- 退職給付の開示・注記の作成実務:確定給付制度の11項目
- 確定拠出制度の会計処理:要拠出額の費用処理と注記
- 退職給付見込額の期間帰属:期間定額基準と給付算定式基準の選択
- 退職給付の簡便法:適用要件と中小企業の実務
- 数理計算上の差異と過去勤務費用:発生原因と費用処理の詳細
- 退職給付会計の基本:退職給付債務・勤務費用と数理計算上の差異
- 退職給付会計のシステム要件:年金数理計算と連携の実務
- 退職給付会計の監査対応チェックリスト:数理計算と開示の重要論点
- 複数事業主制度の退職給付会計:中小企業の実務
- 退職給付制度の選択:確定給付 vs 確定拠出の比較
- 退職給付会計の決算実務チェックリスト
- 退職給付会計が経営に与えるインパクト:CFOが知るべき3つのポイント
開示・決算実務
決算短信・有価証券報告書の作成実務、四半期決算の効率化、決算早期化の進め方、会計基準改正への対応を扱います。
金融商品・株式報酬
有価証券の分類と評価、デリバティブとヘッジ会計、ストック・オプションの会計処理を解説します。
リース
新リース会計基準における使用権資産とリース負債の考え方、貸借対照表への影響を解説します。
内部統制
内部統制報告制度(J-SOX)の経理実務と、経営判断の観点から見たリスク管理を扱います。
IFRS
IFRS 導入の全体ロードマップと、移行にあたってのシステム対応の要件を解説します。
為替換算
外貨建取引の会計処理と、在外子会社の連結換算・為替換算調整勘定の管理を扱います。
持分法・関連会社
持分法の適用範囲の判定と会計処理、関連会社の管理実務を解説します。
読んだら、次は自社の連結で
記事で論点をつかみ、資料でまとめて読み、実際の画面で確かめる
- 論点を知るいまここ ナレッジ 連結・開示の論点を、テーマ別の記事で
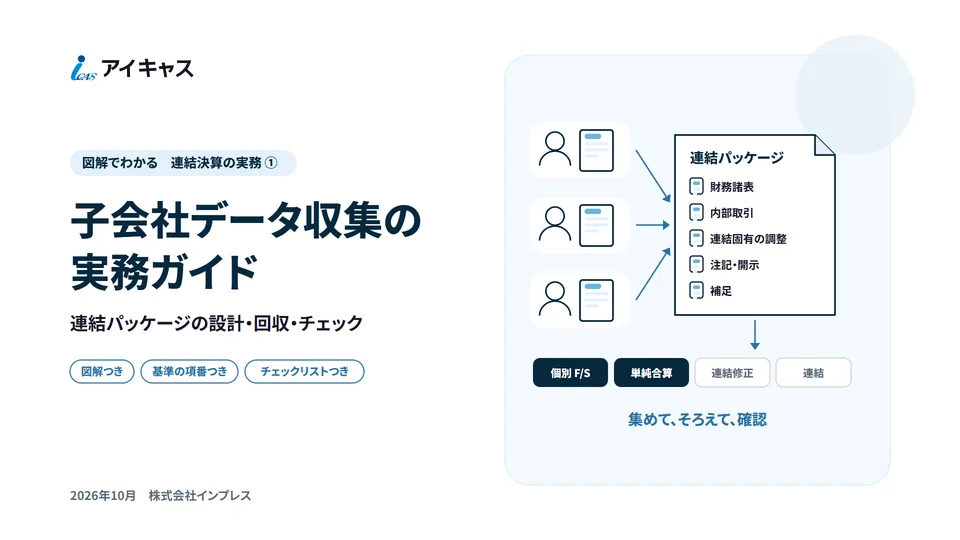
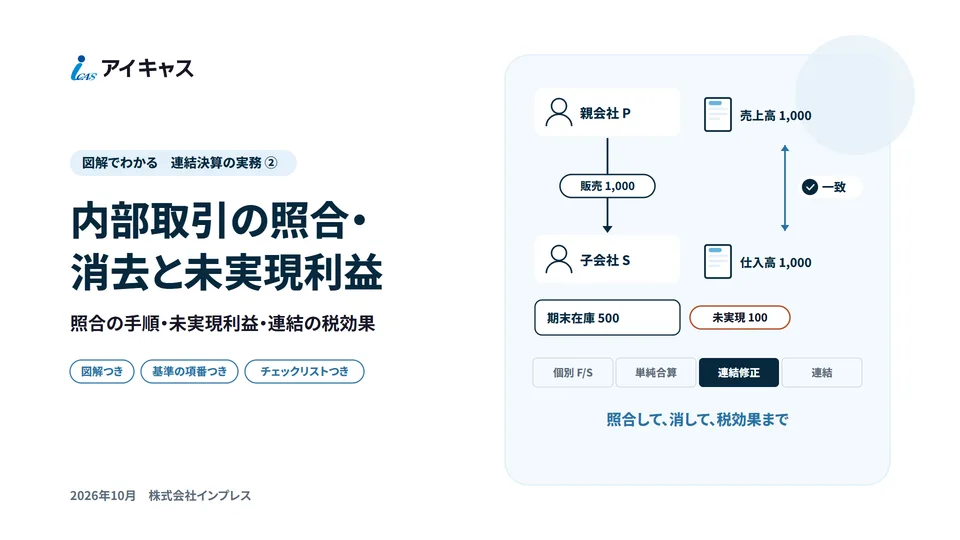
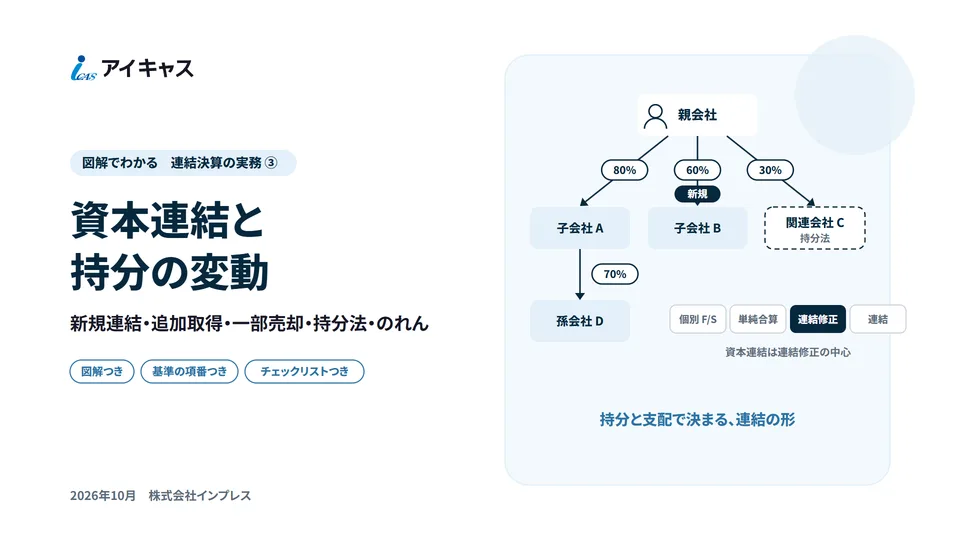
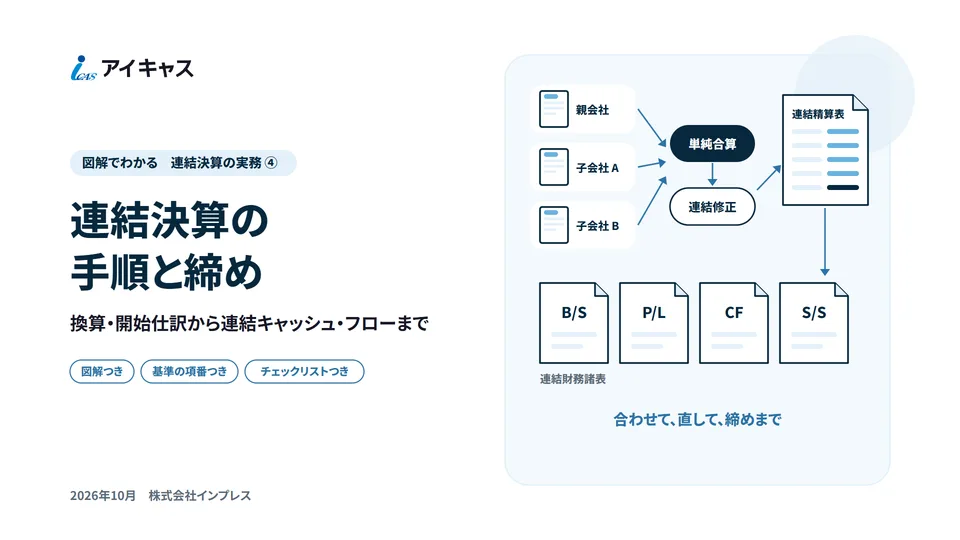
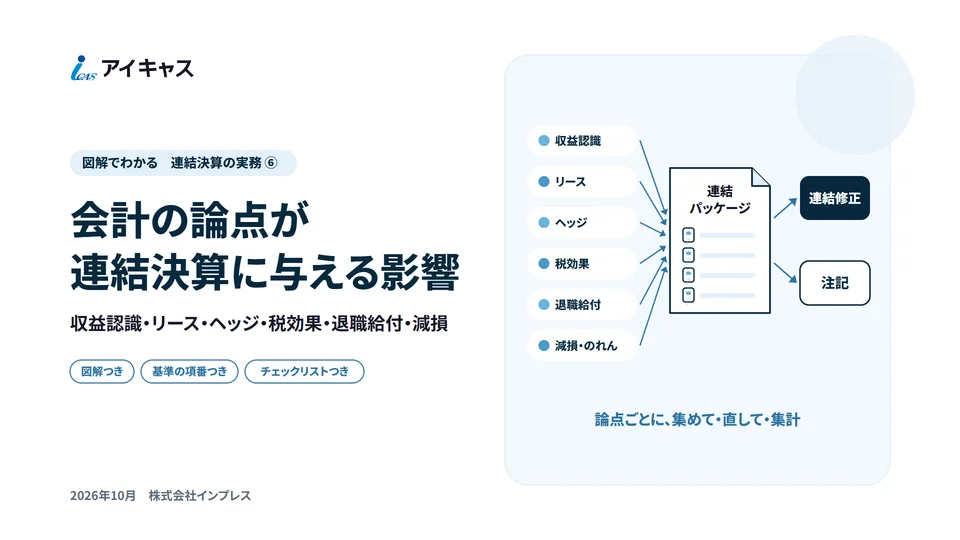
- まとめて読む ホワイトペーパー 連結決算の仕事ごとに、図解で 1 冊ずつ(全 6 冊) 資料を見る
- 画面で確かめる 無料デモ 記事で読んだ処理を、アイキャスの画面で 申し込む