連結会計システム iCAS | 図解でわかる 連結決算の実務 ②
ホワイトペーパー
内部取引の照合・消去と未実現利益
照合の手順・未実現利益・連結の税効果
グループ内の取引高・債権債務の照合と相殺消去、棚卸資産・固定資産の未実現利益の消去、それに伴う連結の税効果までを、仕訳の例と図で整理しました。
差異が出る理由と直し方、ダウンストリームとアップストリームの違いも扱います。
- 形式PDF(図解スライド)
- ページ数18 ページ
- 費用無料
こんな方におすすめです
- 内部取引の照合と差異の調整に時間がかかっている方
- 未実現利益の消去と税効果の考え方を整理したい方
- 連結決算の担当になったばかりの方
資料の一部をご紹介
収録内容
- 01 この資料で分かること6 つの問いに沿って、照合から税効果までを整理
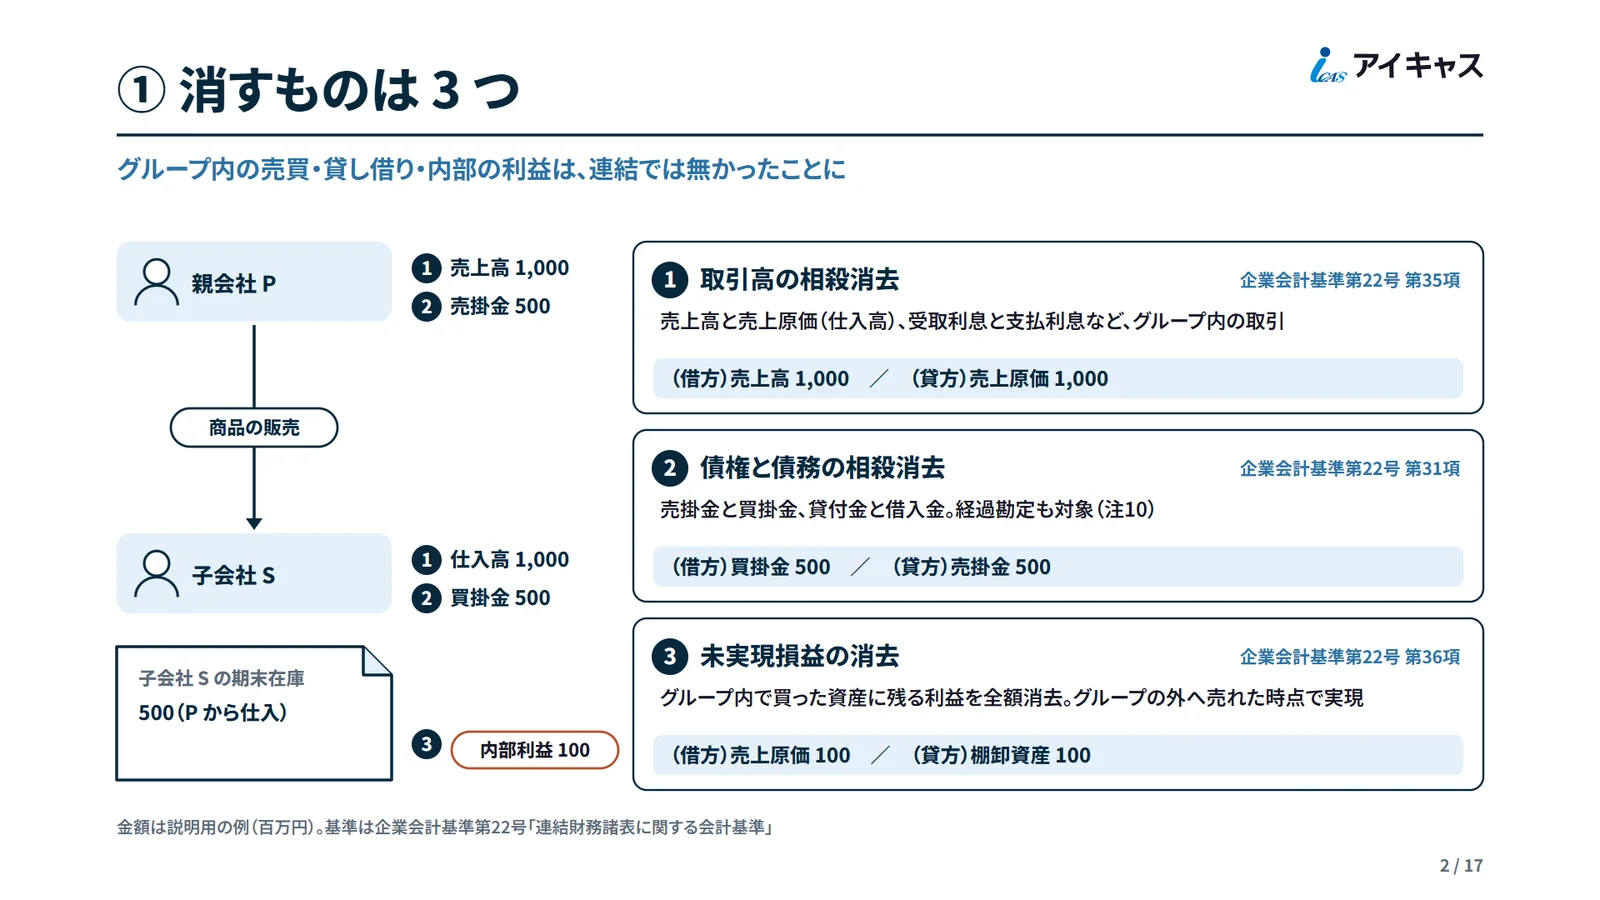
- 02 ① 消すものは 3 つグループ内の売買・貸し借り・内部の利益は、連結では無かったことに
- 03 ② 照合の手順相殺の前に、両社の数字を一致させるのが先
- 04 ② 未達の調整未達側に追加計上し、両社の数字を一致させてから相殺
- 05 ② 差額の原因と直し先差額の直し方と直す場所は、原因ごとに別
- 06 ③ 相殺の範囲売掛金・買掛金だけでなく、経過勘定や手形の割引まで
- 07 ③ 貸倒引当金の調整消した債権に付いていた引当金も取消。税効果まで一緒に
- 08 ④ 未実現利益とはグループの外に売れるまで、内部の利益は未実現
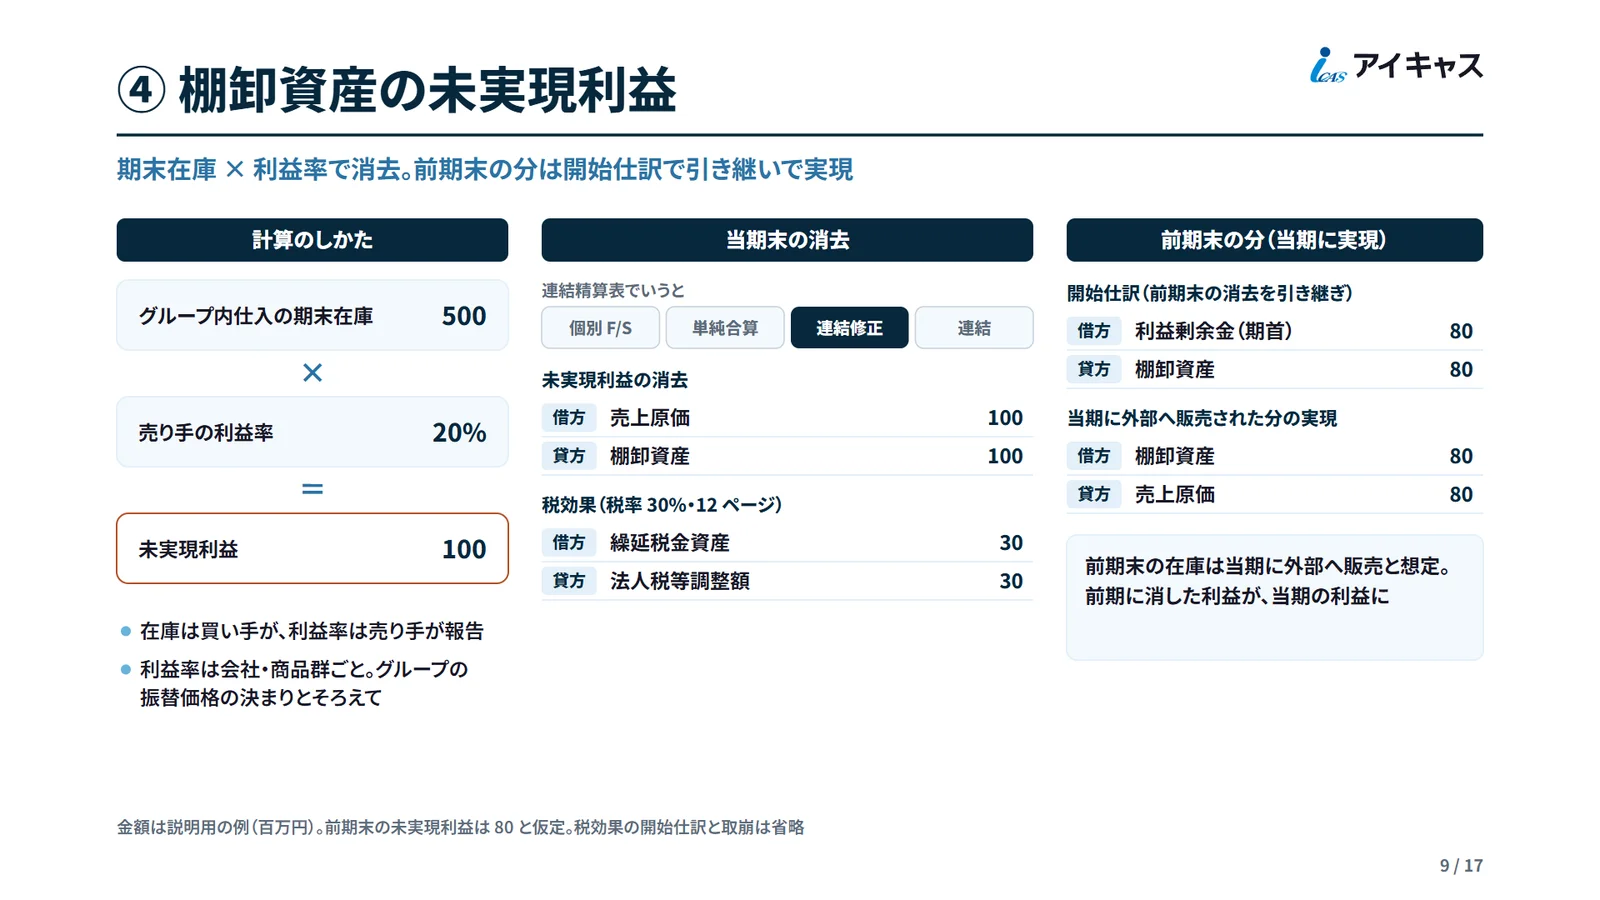
- 09 ④ 棚卸資産の未実現利益期末在庫 × 利益率で消去。前期末の分は開始仕訳で引き継いで実現
- 10 ④ 固定資産の未実現利益売却益を消し、買い手の減価償却に合わせて毎期実現
- 11 ④ ダウンストリームとアップストリーム消すのはどちらも全額。違うのは負担の分け方
- 12 ⑤ 未実現利益の税効果売り手が売却年度に払った税金を、繰延税金資産として繰延べ
- 13 ⑥ システムで照合する場合照合パターンを登録すれば、照合から消去仕訳まで一括処理で
- 14 ⑥ 未実現利益と税効果もシステムで明細を登録すれば、消去・償却の修正・税効果・翌期の開始仕訳まで
- 15 持ち帰り用チェックリスト照合の前・相殺のとき・未実現利益と税効果の 3 段で確認