連結会計システム iCAS | 図解でわかる 連結決算の実務 ⑥
ホワイトペーパー
会計の論点が連結決算に与える影響
収益認識・リース・ヘッジ・税効果・退職給付・減損
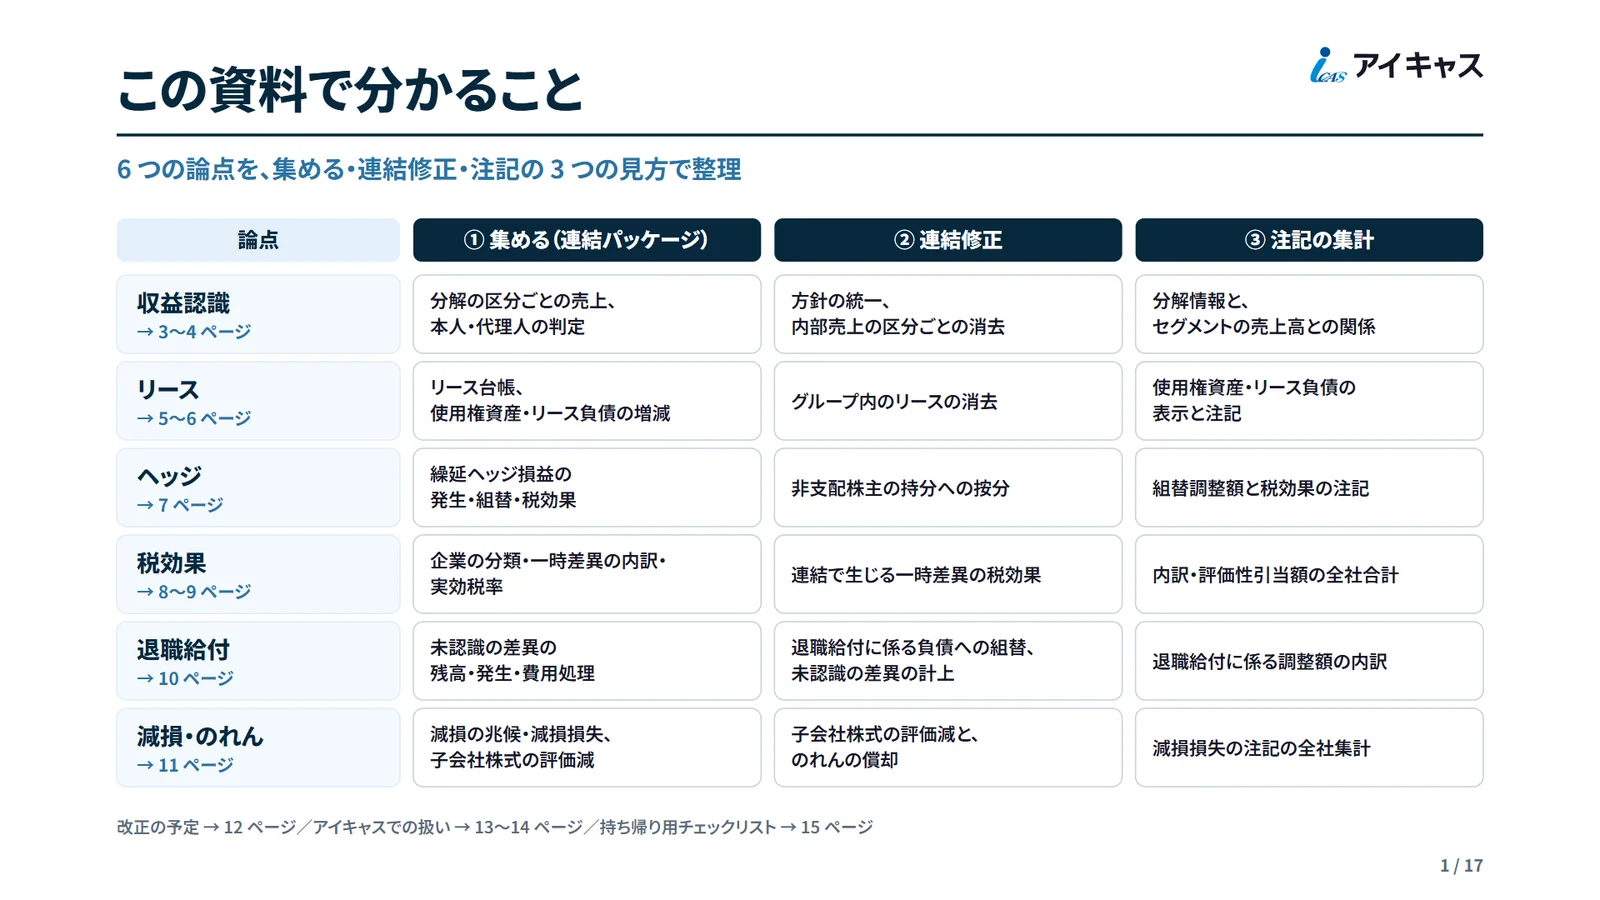
収益認識・リース・ヘッジ・税効果・退職給付・減損などの会計の論点が、連結決算のどこに影響するかを、論点ごとに「連結パッケージで集める情報」「連結修正」「注記の集計」の 3 つで整理しました。
- 形式PDF(図解スライド)
- ページ数18 ページ
- 費用無料
こんな方におすすめです
- 基準の改正や新しい取引を、連結パッケージと連結の手順に落とし込みたい方
- 子会社から集める情報を見直したい方
- 注記の集計に時間がかかっている方
資料の一部をご紹介
収録内容
- 01 この資料で分かること6 つの論点を、集める・連結修正・注記の 3 つの見方で整理
- 02 論点を連結に落とす 3 つの見方個別決算の処理に、連結パッケージ・連結修正・注記の 3 か所で上乗せ
- 03 収益認識 ① 回収と、方針の統一分解の区分と本人・代理人の判定まで、パッケージで回収
- 04 収益認識 ② 分解情報の集計内部売上を区分ごとに消してから、区分ごとに合計
- 05 リース ① 適用時期と、集める情報借手のリースは貸借対照表へ。子会社のリース台帳が連結の材料
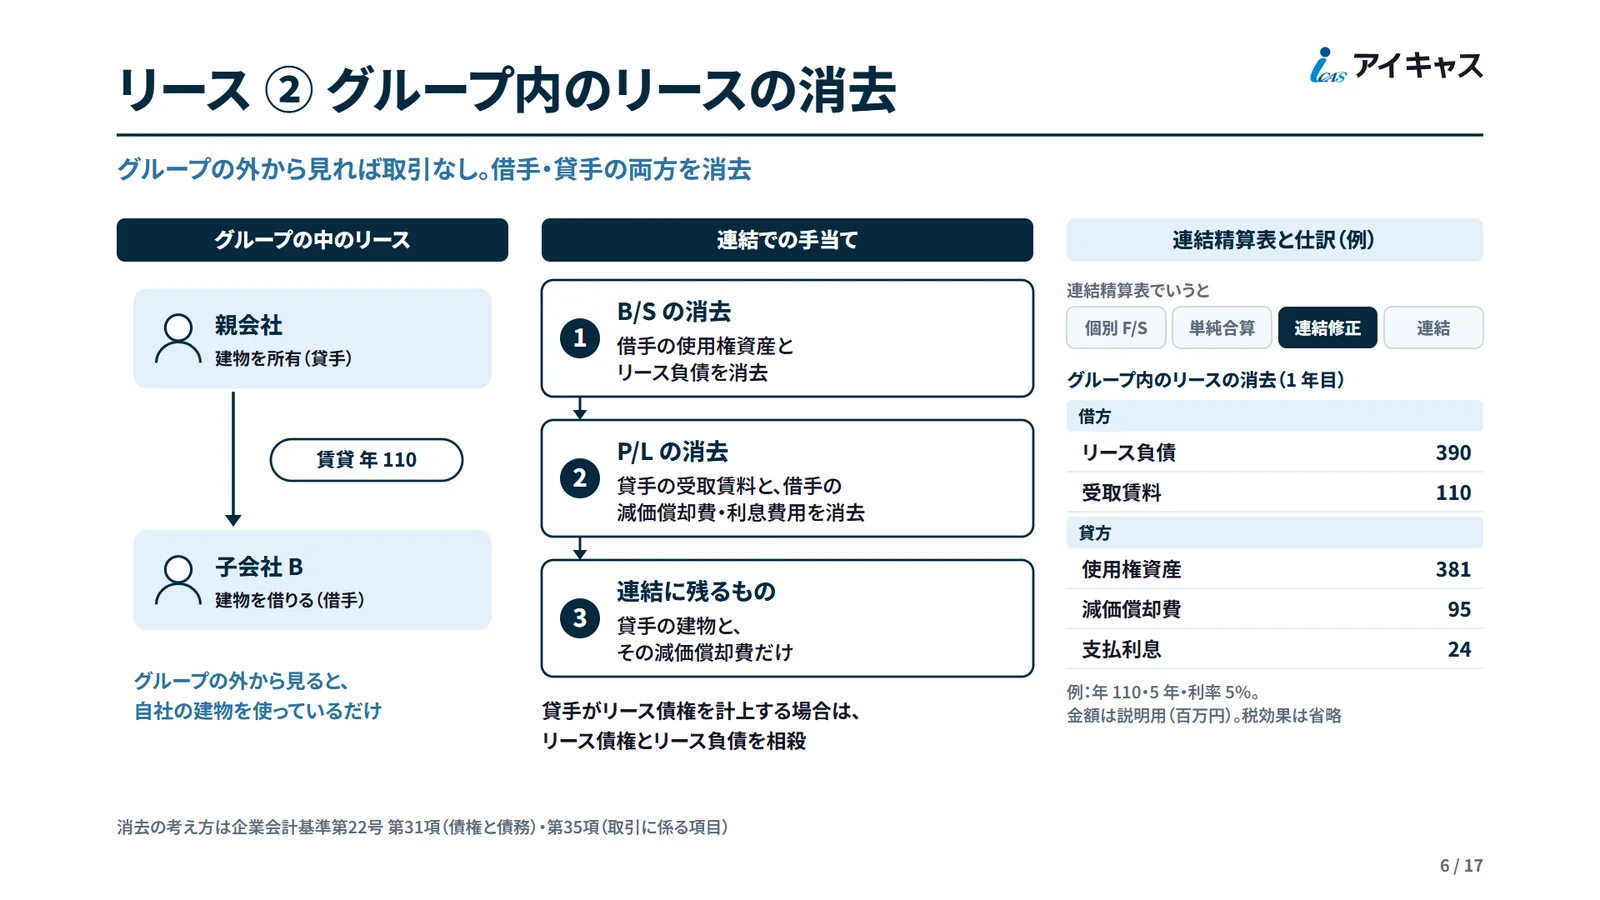
- 06 リース ② グループ内のリースの消去グループの外から見れば取引なし。借手・貸手の両方を消去
- 07 ヘッジ 繰延ヘッジ損益の集め方残高だけでなく、発生・組替・税効果に分けて回収
- 08 税効果 ① 連結で生じる一時差異連結修正のたびに、個別には無い一時差異が発生
- 09 税効果 ② 回収可能性は会社ごと連結で生じた分も、会社ごとに個別の分と合算して判断
- 10 退職給付 個別と連結で違う貸借対照表個別は退職給付引当金、連結は未認識の差異まで負債に
- 11 減損とのれん 親会社の評価減が連結に波及子会社株式の評価減は、連結ではのれんの償却として表面化
- 12 改正の予定と、パッケージの見直し基準の改正は、連結パッケージの項目の追加から
- 13 アイキャスでの扱い論点の金額は人が計算、登録した仕訳は一括処理で連結へ
- 14 アイキャスで確かめる帳票手で入れた修正も、帳票で一覧と追跡
- 15 持ち帰り用チェックリスト集める・連結修正・注記の 3 段で確認