連結会計システム iCAS | 図解でわかる 連結決算の実務 ③
ホワイトペーパー
資本連結と持分の変動
新規連結・追加取得・一部売却・持分法・のれん
新規連結の資本連結(投資と資本の相殺消去・のれん・非支配株主持分)から、追加取得・一部売却などの持分の変動、持分法までを、グループ構成図と仕訳の例で整理しました。
- 形式PDF(図解スライド)
- ページ数18 ページ
- 費用無料
こんな方におすすめです
- 子会社の取得・持分の変動がある連結決算の担当者
- 資本連結の仕訳と検算の進め方を整理したい方
- M&A のあとの連結の準備をしている方
資料の一部をご紹介
収録内容
- 01 この資料で分かること6 つの問いに沿って、支配の獲得から持分の変動までを整理
- 02 ① 子会社か、関連会社か議決権の割合だけでなく、支配・影響の事実で判定
- 03 ② 新規連結の流れ支配獲得日の時価で評価し直してから、投資と資本を相殺
- 04 ② 時価評価と資本の按分時価で評価し直した資本を、持分比率で 2 つに
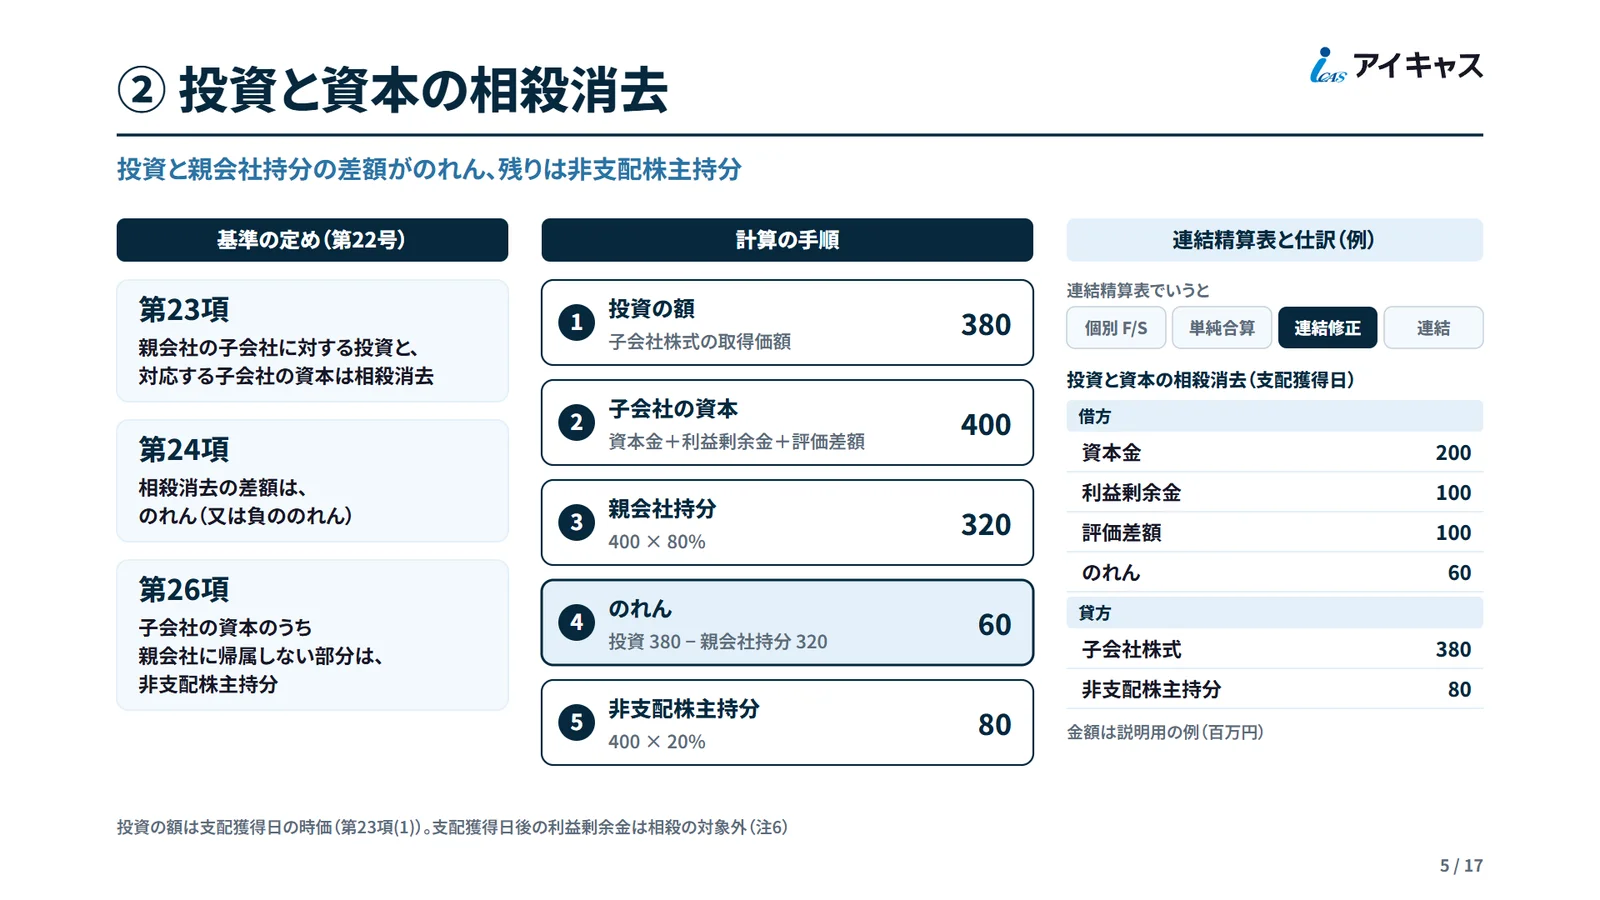
- 05 ② 投資と資本の相殺消去投資と親会社持分の差額がのれん、残りは非支配株主持分
- 06 ③ のれんの償却と表示20 年以内で規則的に償却。負ののれんは生じた年度の利益
- 07 ③ 翌期以降の資本連結支配獲得後の利益は持分で按分。前期までの修正は開始仕訳で再現
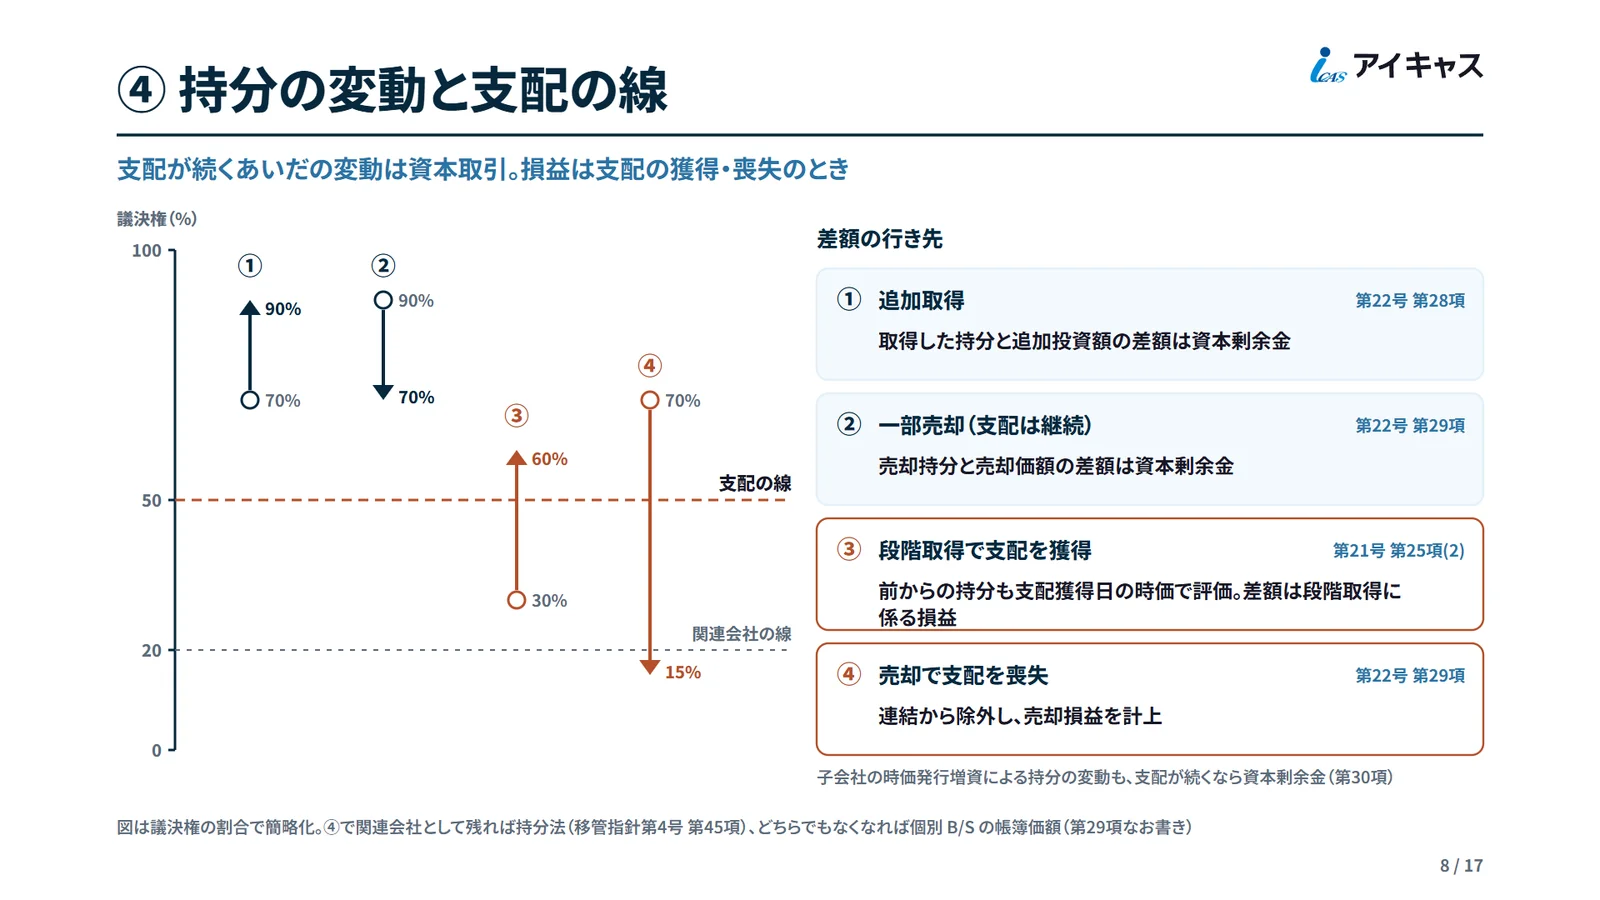
- 08 ④ 持分の変動と支配の線支配が続くあいだの変動は資本取引。損益は支配の獲得・喪失のとき
- 09 ④ 追加取得・一部売却の仕訳差額は資本剰余金。のれんは追加も取り崩しもなし
- 10 ⑤ 孫会社・間接所有孫会社の利益の帰属は、持分比率の掛け算
- 11 ⑤ 持分法(一行連結)合算せず、投資の 1 行で連結財務諸表に反映
- 12 ⑥ Excel で回すと重くなるところ年数と持分の動きが増えるほど、開始仕訳と比率の管理が重荷に
- 13 ⑥ 資本の動きを明細で登録アイキャスでは、事由を付けて明細を登録。事由ごとに必要な連結仕訳を一括処理で作成
- 14 ⑥ 資本関係と開始仕訳の管理誰が誰に何%出資しているかを 1 枚に。開始仕訳は前期の結果から
- 15 持ち帰り用チェックリスト支配を獲得したとき・毎期・持分が変わったときの 3 段で確認